Automobilový sektor si během roku 2023 udržoval dynamiku, což posunulo tržby o očekávaných 8 % výše. Myslíme si, že knihy objednávek a základní poptávka přinesou pozitivní vývoj i v příštím roce. Existují známky zpomalení elektrifikace, ale intenzivnější konkurence a nižší relativní ceny posouvají trend vpřed, přičemž Čína vede
V tomto článku se
Předpovědi celosvětového prodeje aut rostou
Prodeje lehkých vozidel zaznamenaly v roce 2023 silné oživení, což odráží převis poptávky z předchozích let, které byly narušeny pandemií Covid-19 a přerušením dodavatelského řetězce. Očekáváme, že evropské a americké trhy letos dosáhnou dvouciferného růstu, přičemž celosvětové prodeje lehkých vozidel vzrostou v roce 8 přibližně o 2023 %. Výhled na příští rok je méně jistý – ale po několika letech utlumené výroby jsme v současné době stále očekáváme mírný růst v roce 2024.
Po takovém výrazném oživení očekáváme, že tempo růstu v příštím roce se zmírní na 2–3 %, přičemž tři největší automobilové trhy – Čína, Spojené státy americké a Evropa – všechny porostou v tomto rozmezí. Očekáváme vyváženější obraz mezi výrobou a prodejem v roce 2024, odrážející větší synchronizaci mezi nabídkou a poptávkou v příštím roce.
Celosvětový prodej automobilů se v roce 2023 znovu zvýšil, úroveň zůstává nižší než před pandemií
Celosvětový prodej jednotek lehkých vozidel (v milionech jednotek)

Jaká jsou rizika pro náš základní případ pro rok 2024?
I když naše očekávané tempo růstu celosvětového prodeje aut ve výši 2–3 % v roce 2024 vypadá relativně skromně, stále to znamená expanzi trhu. V našem základním případě se tři klíčové automobilové trhy vyhnou vážnému hospodářskému poklesu. Mezi hlavní rizika však patří zhoršení situace na trhu práce v kombinaci s dalším zhoršováním spotřebitelské důvěry, obnovením narušení dodavatelského řetězce a/nebo další eskalací geopolitického napětí.
Budeme dávat pozor na jakékoli známky zpomalení spotřebitelské poptávky v důsledku celkového ekonomického klimatu nebo v důsledku snižující se kupní síly v kombinaci s vyššími náklady na financování. V novém roce se knihy objednávek zdají být stále dobře naplněné a poptávka po náhradních dílech ze strany firemních flotil zůstane relativně silná. Celkově však máme pocit, že pro náš jinak příznivý výhled pro automobilový sektor v roce 2024 existuje větší riziko spíše dolů než nahoru.
Elektrifikace postupuje, ale známky zpomalení se objevují i v roce 2023
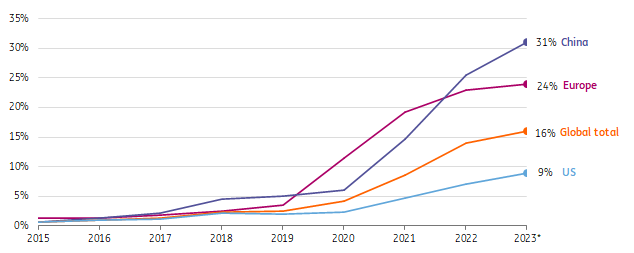
Proces elektrifikace pokračoval v průběhu letošního roku, přičemž Čína vede mezi třemi klíčovými regionálními automobilovými trhy a podíl prodeje nových energetických vozidel v zemi přesáhl ve fiskálním roce 30 2023 %.
V Evropě dosáhly prodeje bateriových elektrických vozidel (BEV) a plug-in hybridních elektrických vozidel (PHEV) za prvních devět měsíců letošního roku 23 % celkových prodejů automobilů (včetně podílu BEV ve výši 15 %), i když rozdíly mezi zeměmi jsou na vzestupu. V USA je míra penetrace nižší – stále pod 10% úrovní, ale také se postupně meziročně zvyšuje. Letos jsme ale počítali s o něco silnějším zrychlením. Výrobci automobilů zaznamenali zpomalení tempa růstu objednávek na elektromobily při vyšších finančních nákladech (elektromobily jsou často financovány prostřednictvím soukromého leasingu, protože to zahrnuje zbytkové hodnoty), spolu s vyšším počtem lidí čekajících na nové dostupnější modely a rostoucími obavami z možností nabíjení pro velkou skupinu potenciálních řidičů EV, kteří nemají přístup k možnostem domácího nabíjení.
Expanze akcií EV pokračuje, ale zpomaluje se, zejména v Evropě
Podíl elektrických vozidel (BEV + PHEV) na celkových registracích nových automobilů podle regionu
Elektrifikaci napomáhá intenzivnější konkurence a atraktivnější ceny
Zdá se, že v Evropě se nástup elektromobilů dostal do přechodné fáze. Ti, kteří jsou schopni pravidelně nabíjet doma, a ti, kteří mají nárok na fiskální podporu, již jezdí v elektromobilech. To je také stále více případ v USA, kde delší kilometrový výkon hraje důležitější roli při každodenním používání auta. Firmy nadále prosazují elektrické řízení pro podnikové řidiče, ale „řidiči střední třídy“ by mohli vyvolat novou vlnu elektrifikace, protože elektrická vozidla ještě nejsou na stejné úrovni jako všichni.
Klesající trend cen baterií se má po přerušení kvůli vyšším cenám materiálu baterií obnovit, což je pro srovnání výhodné. Zároveň se také zintenzivnila cenová konkurence, protože Tesla se snaží navýšit objem výroby, čínské značky tlačí na evropský podíl na trhu a etablované společnosti naléhají na ochranu svých pozic na trhu. Tato dynamika by mohla vést k atraktivnějším možnostem elektromobilů.
Čínské značky splňující potřeby zákazníků
Posunutí přechodu kupředu by mohlo pomoci i uvedení menších a levnějších modelů. Známé značky jako Volkswagen a Tesla oznámily uvedení cenově dostupnějších vozů na trh – ale ještě tam nejsou. Čínské značky jako BYD a MG přitom již nabízejí cenově dostupnější modely s dostatečným dojezdem (jako korejská značka Kia). Tyto vozy pravděpodobně splní potřeby zákazníků, což dokazuje rostoucí podíl na trhu v západní Evropě v roce 2023. Případný regulační zásah – tedy uvalení vyšších cel na čínské značky – by mohl změnit jejich postavení na trhu. Evropské značky mají také své zájmy v Číně a čínská auta by mohla pomoci celkovému nástupu elektromobilů. Prozatím očekáváme, že příliv čínských elektromobilů na evropský trh bude pokračovat.
Celkem vzato existují (ekonomické) protivětry, ale také nějaké zadní větry pro elektrifikaci. Očekáváme, že trend směřující k větší elektrifikaci bude obecně pokračovat i v roce 2024 – i když pravděpodobně poněkud pomalejším tempem a v různé míře na regionálních a národních trzích.
Partneři dodavatelského řetězce čelí drastickým změnám, protože se trhy přesouvají na elektrická vozidla
Z průmyslového hlediska procházejí procesem přechodu nabídky svých produktů také výrobci automobilů a autodílů. I když existuje relativní shoda z hlediska politiky a strategie, proces přechodu je všechno, jen ne přímočarý. Jednotliví výrobci originálního vybavení (OEM) a výrobci autodílů mají každý své individuální cesty a technologická řešení. Věříme, že elektrifikace bude v roce 2024 klíčovou oblastí provozního zaměření výrobců OEM a automobilových dílů a že to tak zůstane až do konce tohoto desetiletí.
Budeme také sledovat, zda nějaký další technologický vývoj – včetně autonomního řízení a polovodičových baterií – bude mít dopad na proces elektrifikace a průmyslové prostředí. Spolu s rozvojem kompletního portfolia elektrických produktů pravděpodobně otřesou automobilový dodavatelský řetězec také výrobní inovace, jako je „gigacasting“ společnosti Tesla. Obchodní dodavatelské řetězce budou také překalibrovány uprostřed nové geopolitické reality, přičemž do hry vstoupí protekcionismus a nové předpisy, jako je zákon Evropské komise o kritických surovinách, a také ponaučení z nedávných přerušení dodávek. Uprostřed těchto měnících se vzorců by dodavatelé měli bedlivě sledovat trh a myslet dopředu, aby zůstali relevantní.


